
金融硕士考情白皮书:基于 6,586 道真题的数据分析
摘要
我们对 19 所院校 15 年(2011—2025 年)共 6,586 道 431 金融学综合真题进行了采集与结构化统计,逐题判定到科目与考点两级,归类覆盖率 100%。对该数据进行分析,我们得到以下几条核心结论:
- 431 的重点结构稳定且高度集中。
- 院校差异显著但强度中等:共性课程+校际微调是合理的培养方案。
- 货银几乎没有可放弃的内容;取舍空间集中在国金、投资学、公司理财的长尾考点。
- 近五年真题足以校准目标校权重。
01 四科平均权重
我们对近 6,600 题逐一分类,得到各学科平均考察比重。
| 科目 | 占比 |
|---|---|
| 货币银行学 | 39.2% |
| 公司理财 | 25.4% |
| 投资学 | 23.0% |
| 国际金融 | 12.3% |
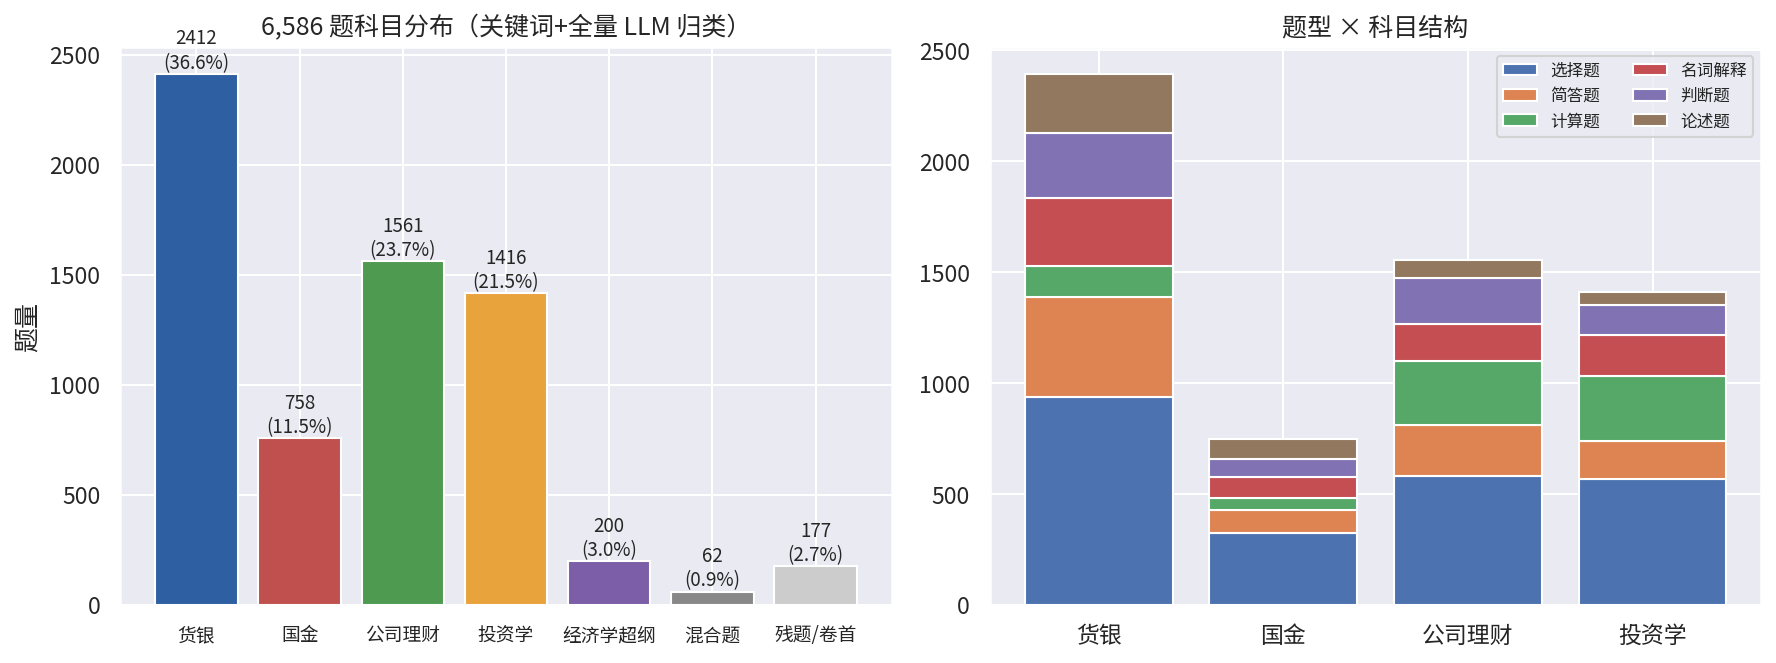
货币经济学(货银+国金)合计 51.5%,金融理论(理财+投资)合计 48.5%,大体对半,内部严重不均。
国际金融占比 12.3%,四科最低。多数考生给国金分配的时间远超这个比例。
02 考点集中度
每门科目共性:少数重要考点拿走大多数题,但货银是唯一例外。右偏分布显著。
| 科目 | 前 3 大考点 | 合计覆盖 |
|---|---|---|
| 国际金融 | 国际收支 36% / 国际储备与货币体系 24% / 汇率决定 20% | 80% |
| 投资学 | 债券定价与久期 27% / 衍生品 24% / 投资组合 23% | 74% |
| 公司理财 | 资本预算 25% / 股利政策 21% / 资本结构 18% | 64% |
| 货币银行学 | 货币供给与乘数 15% / 利率与期限结构 13% / 中央银行 12% | 40% |
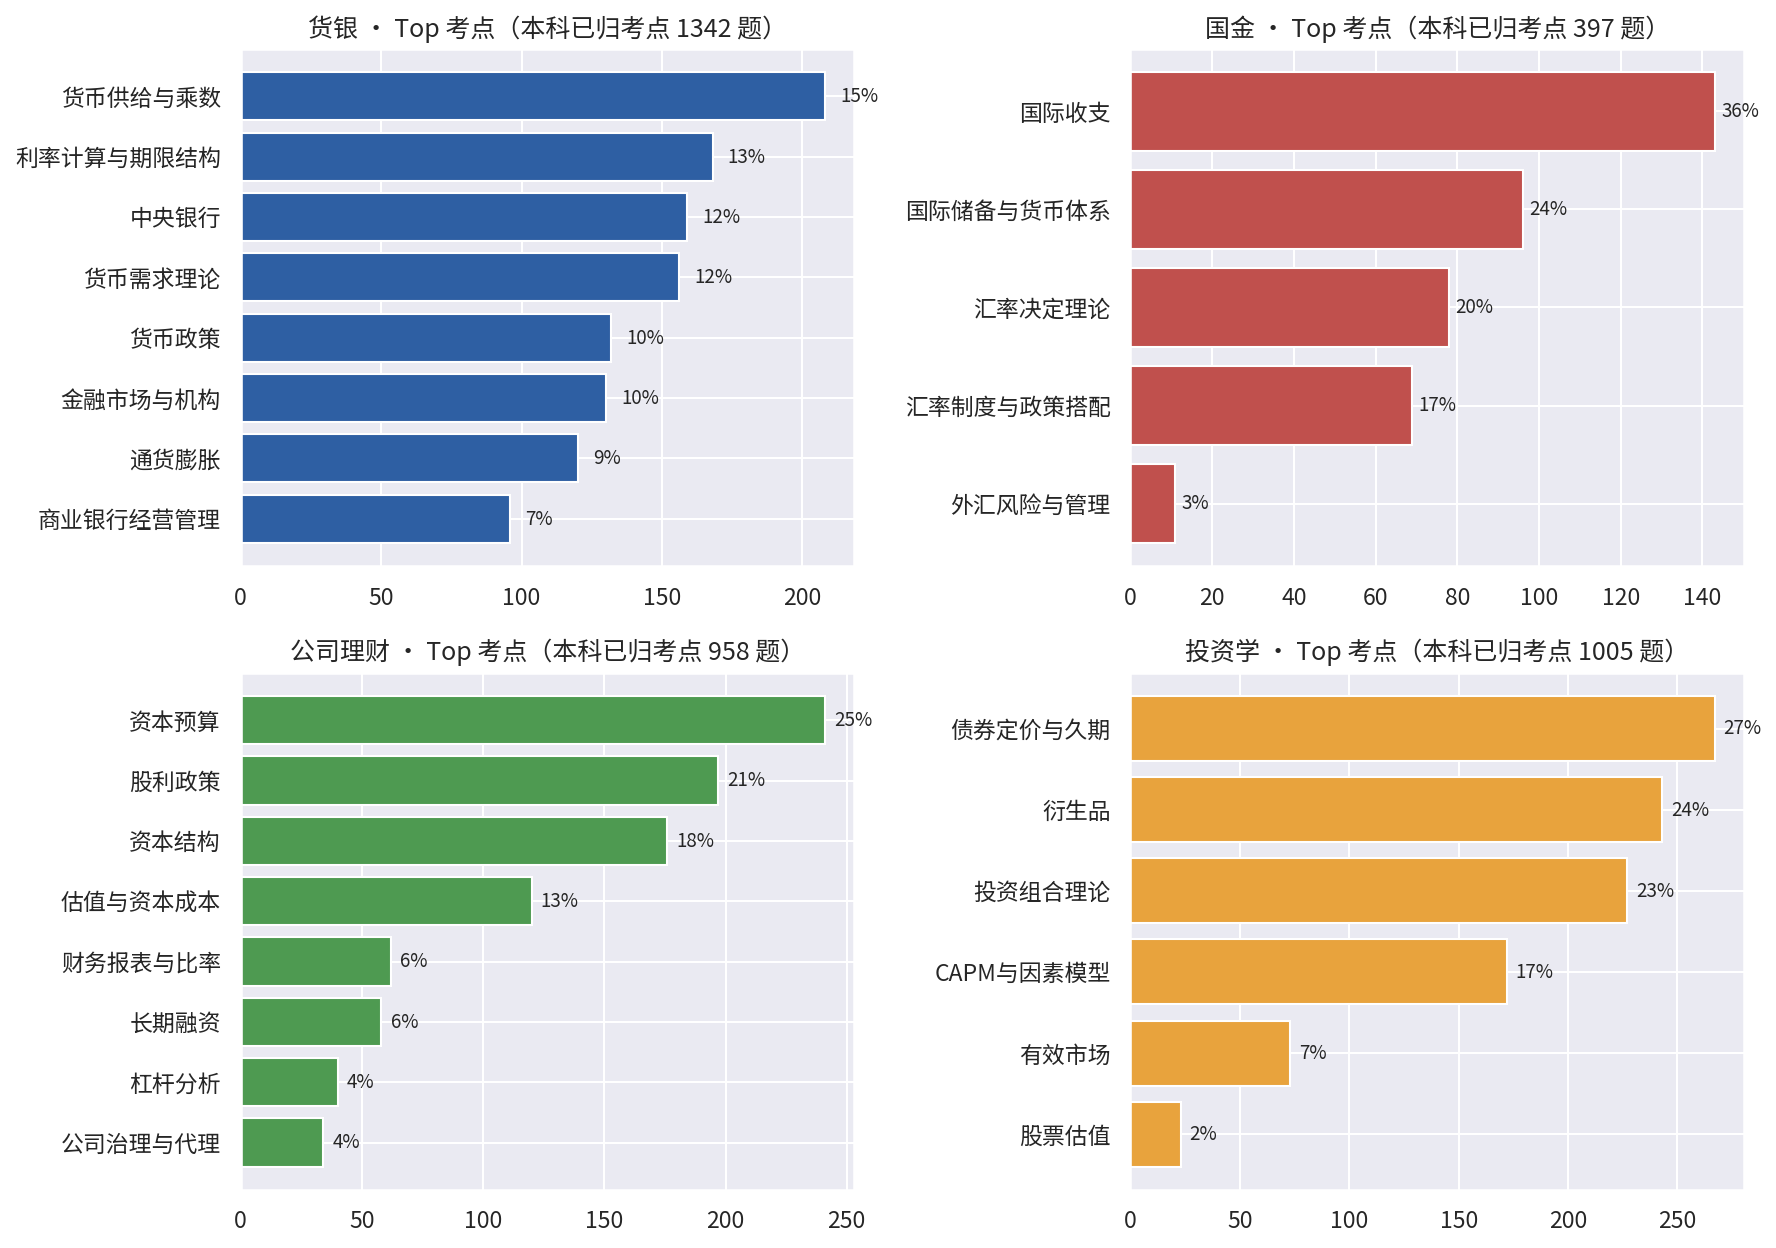
国金前 3 个考点覆盖 80% 的题目,其余教材内容合计出题频率约两成。
投资学、公司理财前 3 个考点覆盖七成上下,高频核心区明确。
货银 Top 3 仅占 40%,频次分布扁平,几乎每个章节都在出题。复习没有捷径。
03 基于 K-means 的院校三分型:均衡、偏宏观、偏微观
17 所院校稳定落入三种考试结构,你的目标院校类别决定你的时间预算。
差异检验:卡方独立性检验 ,自由度 48,,校际科目结构差异高度显著。效应量 Cramer's ,属中等,差异真实但有限。
聚类方法:每所学校表示为 4 维科目占比向量,K-Means 聚类(,,随机种子固定),PCA 降至二维可视化,前两个主成分解释 92% 的方差。
| 类型 | 质心 | 学校 | 结构特征 |
|---|---|---|---|
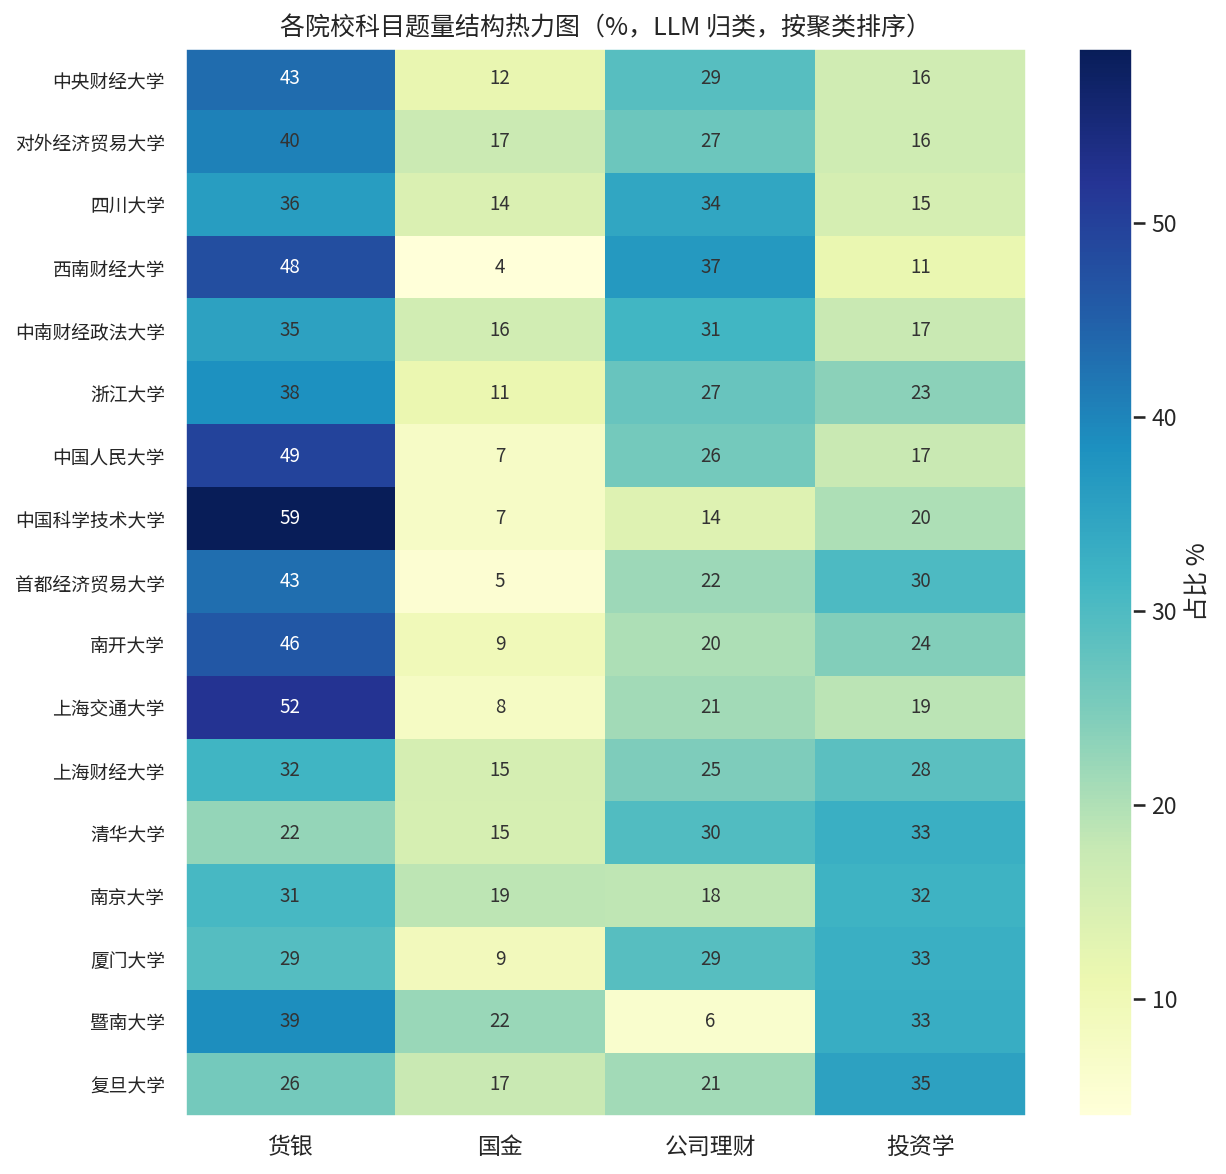
| 货银+理财均衡型 | 货银 40% | 央财、对外经贸、川大、西财、中南财、浙大 | 货银 35–48%,理财 27–37% |
| 货银强主导型 | 货银 50% | 人大、中科大、首经贸、南开、上交 | 货银 43–59%,国金仅 5–9% |
| 投资学侧重型 | 投资学 32% | 上财、清华、南大、暨大、厦大、复旦 | 投资学 28–35% |
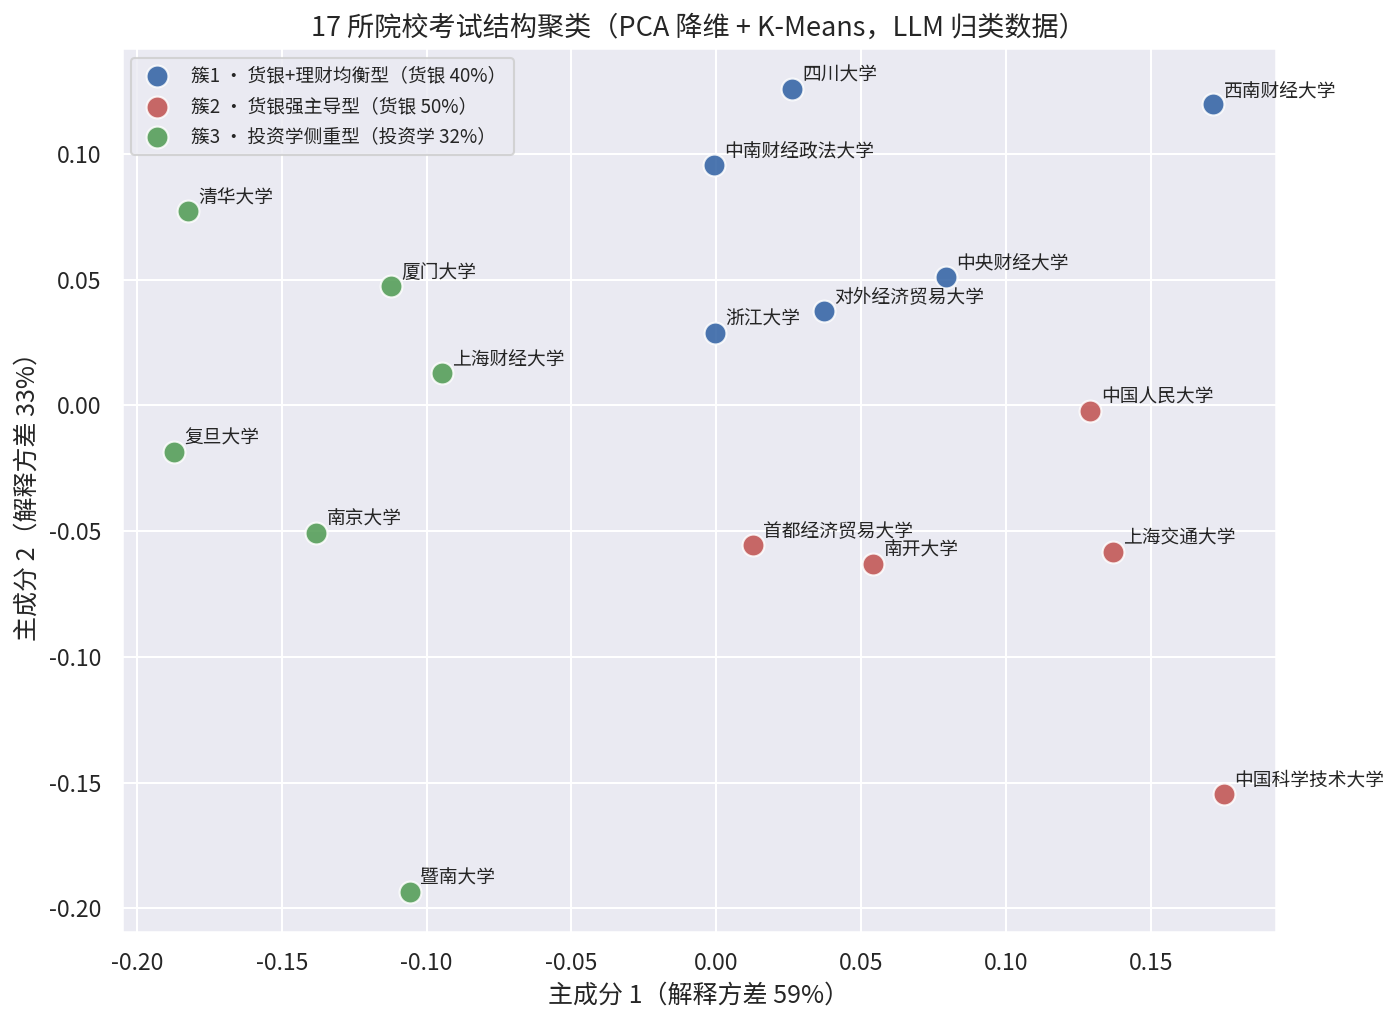
PCA 二维平面上,17 所学校分成三类,同簇学校紧密相连,簇间距离清晰。
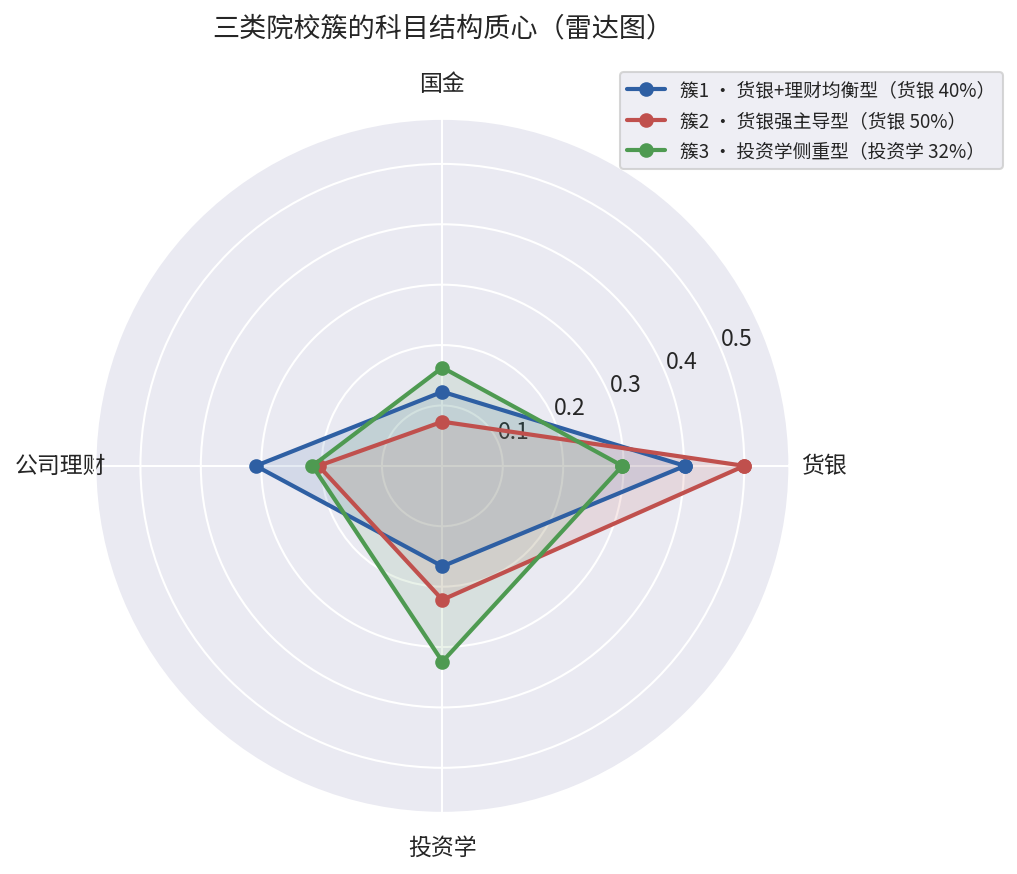
簇 2(人大、中科大等)货银一科占比接近一半,国金可大幅做减法。簇 3(上财、复旦等)投资学是绝对主干,衍生品与债券是重点。
统计数据不支持一刀切:按统一权重分配不同目标校考生的复习时间是不成立的,必须按类别进行调整。
差异强度中等(),共性课程加校际微调即可,定向课程一校一策没有必要。
04 离散度与均衡度
货银是校际差异的最大来源;目标校熵值越低,取舍策略越有效。
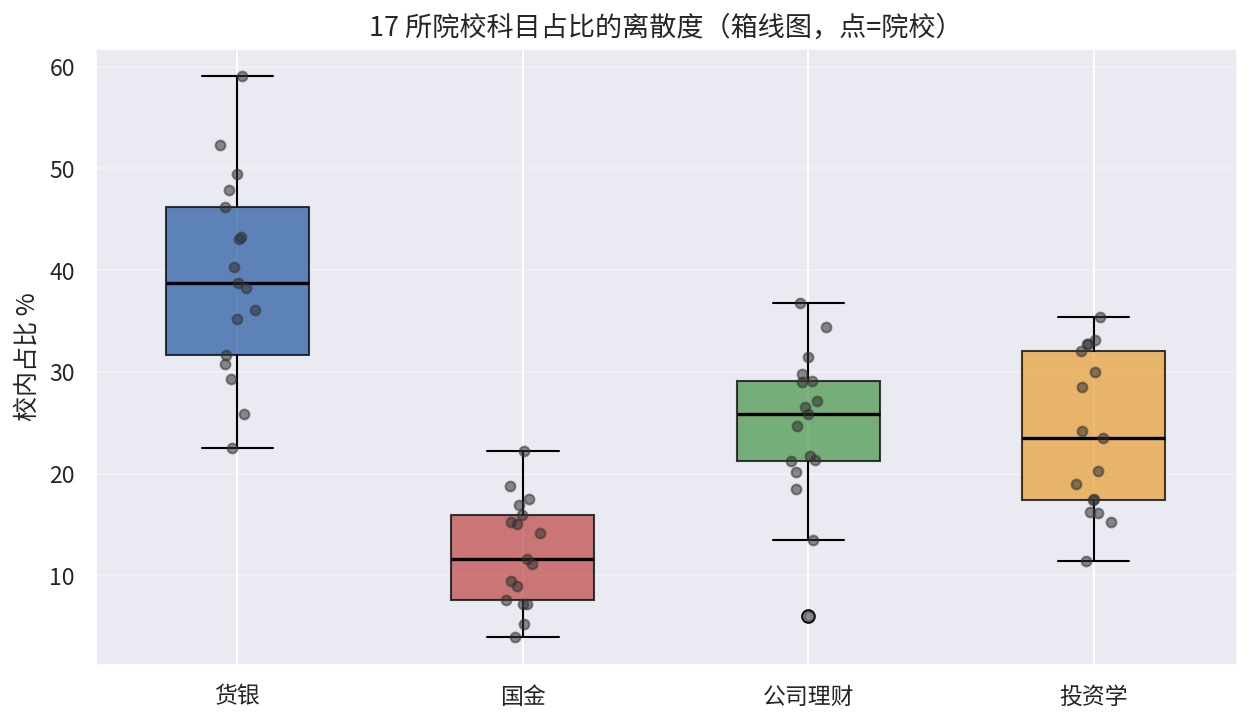
箱线图显示,不同学校货银占比从 22%(清华)到 59%(中科大)横跨 37 个百分点,是校际差异的最大来源;国金普遍只占 5%—19%,簇 2 院校系统性低于 10%。
考点最集中的是中科大 0.789、西财 0.790;最分散的是上财 0.977、南大 0.976、复旦 0.975。中科大货银一科占 59%,放弃空间巨大;上财四科近乎均分,取舍空间最小。
05 十五年趋势
这个结构十五年没变过,近五年真题足以校准目标校。
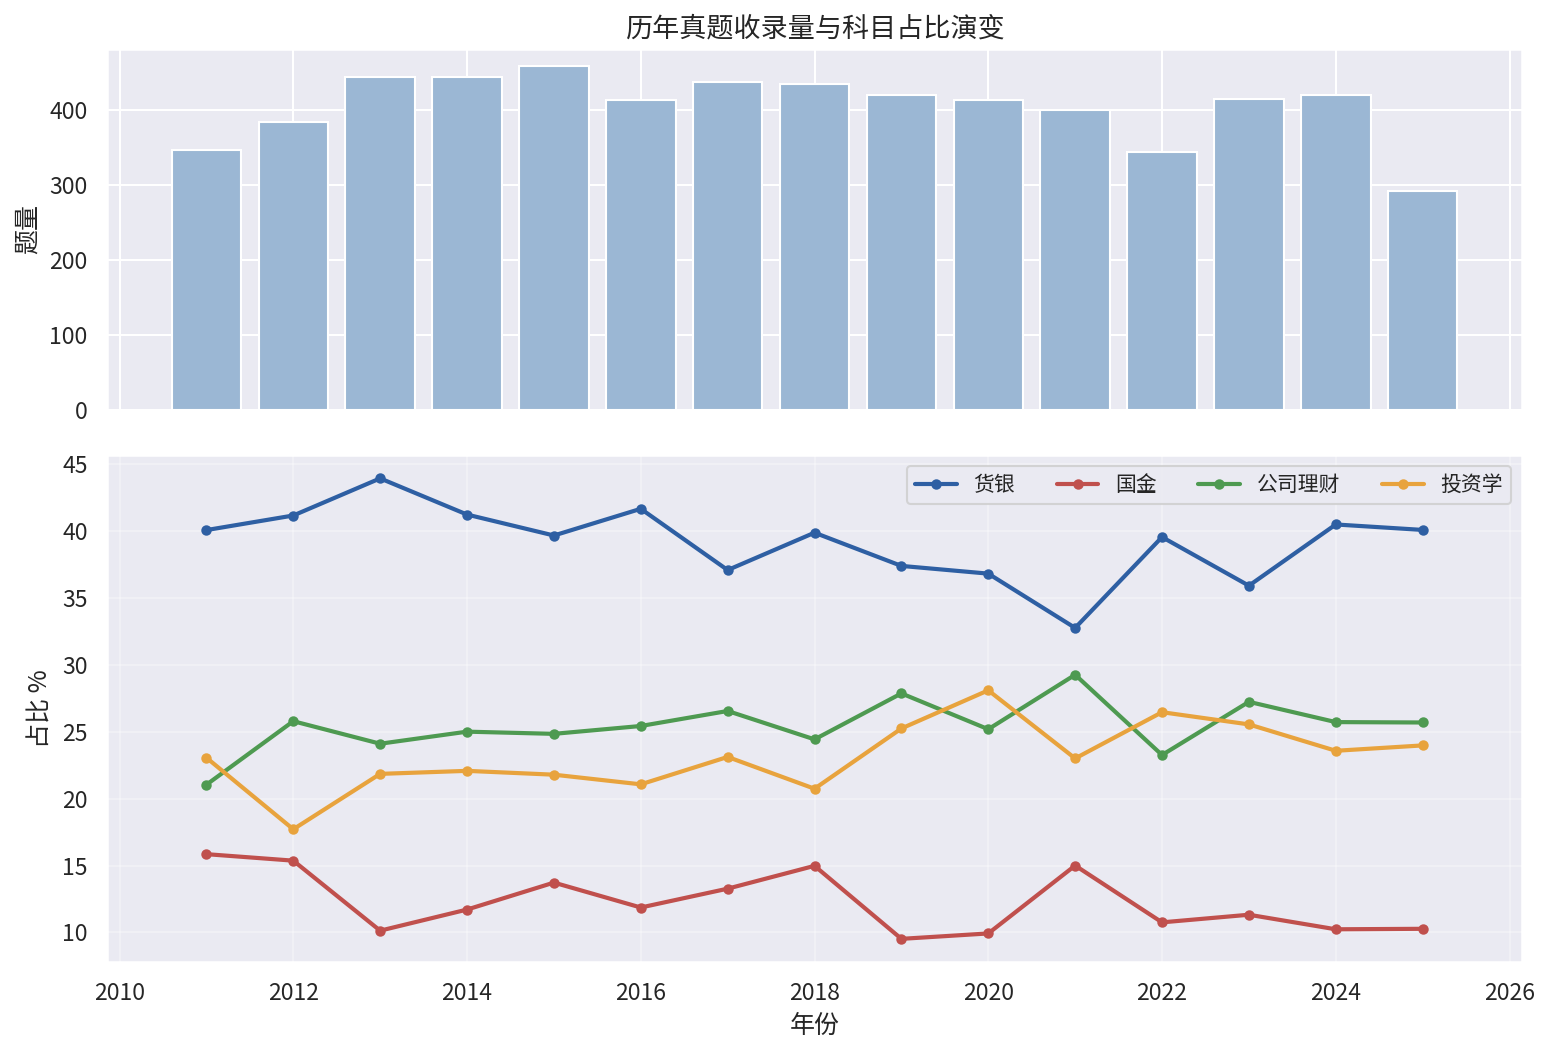
货银占比十五年稳定在 33%–44% 区间(均值约 40%),无明显趋势。
公司理财从 21% 缓升至 26%;国金从 16% 缓降至 10%;投资学稳定在 20%—28%。十五年累计移动最大仅 6 个百分点。考点漂移速度慢到可以被年度微调吸收,用近五年真题校准目标校结构即可。
后续将基于该白皮书的统计数据,发布我们的新产品 Margin Plan Standard/+,敬请关注公众号【科晟智慧】。
如需要目标校单独分析的,请联系教研组。
科晟智慧 · Margin Plan|基于数据分析的有效备考决策